단리와 복리는 뭐가 다를까? 이자가 불어나는 방식 쉽게 이해하기
100만원을 연 5%로 10년 동안 굴린다고 해봅시다. 이자를 어떤 방식으로 계산하느냐에 따라 마지막 금액이 달라집니다. 단리는 처음 맡긴 원금에만 이자가 붙고, 복리는 이미 붙은 이자에도 다시 이자가 붙기 때문입니다.
단리는 원금이 그대로 기준이 된다
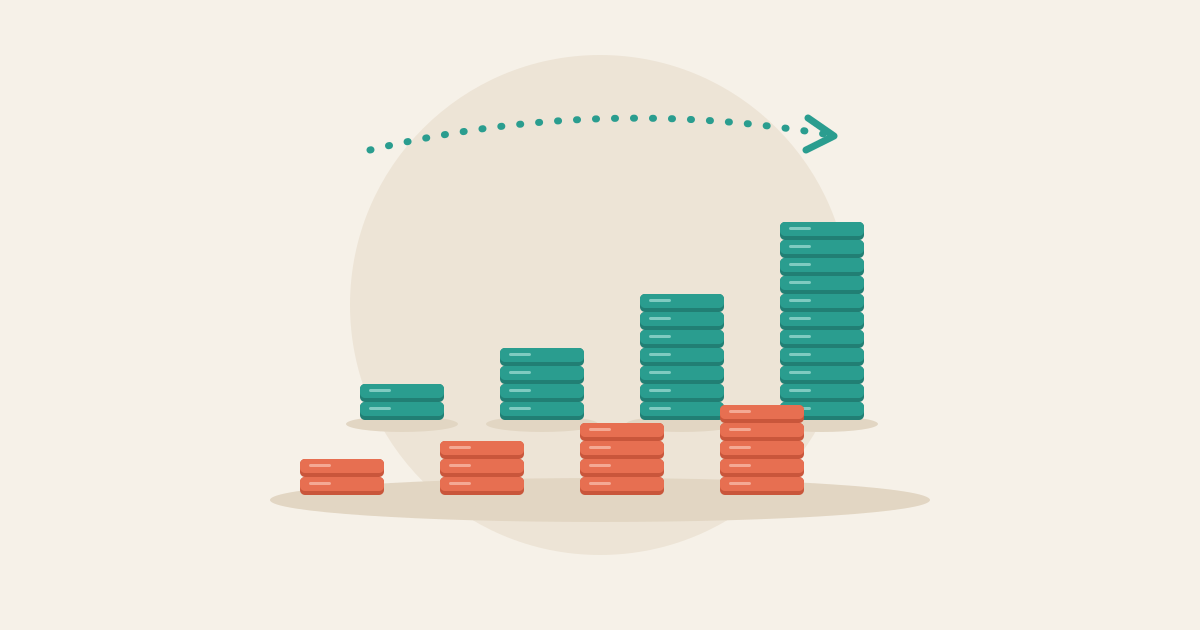
원금 100만원에 연 5% 단리를 적용하면 1년 이자는 5만원입니다. 2년이 지나도 매년 계산 기준은 처음 원금 100만원이므로 이자가 연 5만원씩 늘어납니다. 10년간 이자는 총 50만원, 원금과 합친 금액은 150만원입니다.
단리 이자 = 원금 × 연이율 × 기간(년)
기간이 길어져도 매년 늘어나는 이자 금액이 같다는 점이 특징입니다. 단, 실제 금융상품은 일수 계산법과 약정 조건이 다를 수 있습니다.
복리는 이자에도 다시 이자가 붙는다
같은 원금 100만원과 연 5%를 연 1회 복리로 계산하면 첫해 말에는 105만원입니다. 두 번째 해에는 100만원뿐 아니라 첫해에 생긴 5만원에도 이자가 붙으므로 110만 2,500원이 됩니다. 10년 후에는 약 162만 8,895원입니다. 같은 10년이지만 단리 150만원보다 약 12만 8,895원이 많습니다.
복리 최종금액 = 원금 × (1 + 연이율 ÷ 연간 복리 횟수)^(연수 × 연간 복리 횟수)
여기서 예시는 추가 납입, 세금, 수수료가 없고 금리가 10년 내내 일정하다고 가정한 계산입니다. 현실에서 금리나 수익률이 변하면 결과도 달라집니다.
복리 주기가 바뀌면 결과도 달라질까?
복리는 이자를 원금에 합치는 횟수에 따라 결과가 달라집니다. 위의 100만원·연 5%·10년 조건을 월 1회 복리로 계산하면 약 164만 7,009원입니다. 연 1회 복리의 약 162만 8,895원보다 조금 더 많습니다.
다만 ‘연 5%’라는 표시가 실제 상품에서 명목금리인지 실효수익률인지, 이자가 언제 지급·재투자되는지에 따라 비교 방식이 달라집니다. 복리 횟수가 많다고 무조건 더 유리한 상품이라고 판단할 수는 없습니다. 세금, 수수료, 중도해지 조건까지 함께 봐야 합니다.
매달 돈을 더 넣으면 무엇이 달라질까?
복리 계산기에는 처음 넣는 돈 외에 정기 납입액도 입력할 수 있습니다. 정기 납입은 복리 주기마다 넣는 금액입니다. 따라서 복리 주기를 월로 선택하면 월 납입액, 분기로 선택하면 분기 납입액을 뜻합니다. 복리 주기와 납입 주기를 같은 설정으로 읽어야 예상치가 맞습니다.
또 납입 시점을 기초(기간 시작)로 두면 그 돈이 한 기간 더 오래 불어날 수 있어, 기말(기간 끝) 납입보다 계산 결과가 커집니다. 추가 납입으로 커진 총액을 전부 ‘이자 수익’으로 보면 안 됩니다. 원금으로 추가한 돈과 실제 증가분을 구분하세요.
단리 계산기는 정기 납입을 지원하지 않으므로, 동일한 조건에서 두 계산기를 비교할 때는 추가 납입액을 0으로 두는 것이 간단합니다.
복리가 늘 이익이라는 뜻은 아니다
복리는 예금이나 투자 수익뿐 아니라 대출이나 미지급 이자에도 적용될 수 있는 계산 방식입니다. 수익률이 음수이거나 수수료가 크면 돈이 줄어들 수 있습니다. 또 매년 같은 수익률이 보장되는 것도 아닙니다. 계산기의 숫자는 입력한 가정이 그대로 이어질 때의 수학적 결과이지 미래 수익을 보장하는 전망이 아닙니다.
단리와 복리 중 어느 쪽이 적용되는지, 이자를 얼마나 자주 계산하는지, 원금과 이자에 어떤 조건이 붙는지를 먼저 확인하세요. 같은 금액을 비교할 때는 기간·이율·추가 납입 조건을 똑같이 맞추는 것이 가장 중요합니다.